
Por qué nunca te cierra el stock: 5 errores frecuentes en pymes
No hace falta disfrazarse para asustarse: alcanza con abrir la planilla de inventario y ver que los números no coinciden con lo que hay en el depósito.

Los errores de stock casi nunca avisan: aparecen cuando el sistema dice que quedan 34 cajas de tornillos, el vendedor ya le confirmó 20 a un cliente y el depositero baja al pasillo 4 y encuentra seis. En ese momento no hay fantasma que explique la diferencia. Hay movimientos que pasaron en el depósito y nunca llegaron al sistema, o llegaron mal. La buena noticia es que esos errores se repiten en casi todas las pymes, tienen nombre y apellido, y se pueden corregir. En esta nota te contamos cuáles son los 5 errores de stock más frecuentes, cómo reconocerlos y qué hacer para que el inventario por fin te cierre.
¿Por qué no cierra el stock de una pyme?
El stock no cierra porque el registro y la realidad física se separan en algún punto del recorrido de la mercadería: cuando entra, cuando se mueve o cuando sale. Cada movimiento que no se registra en el momento, o que se registra con otro código o unidad, abre una diferencia. Por lo tanto, el problema rara vez es un robo o un descuido puntual: es un proceso con agujeros que se repiten todos los días.
Los 5 errores de stock más frecuentes en pymes
📦 1. Movimientos que se cargan “después”
Lo pongamos en ejemplo: Un cliente se lleva tres unidades por mostrador y el vendedor lo anota en un papel para cargarlo a la tarde. O también puede ser: una devolución que queda apoyada en un costado del depósito “hasta que alguien la ingrese”. Cada uno de esos “después” es una diferencia en potencia.
Además, cuando el registro se hace tarde, se hace de memoria, y la memoria redondea. La solución es que cada venta, devolución y baja se registre en el mismo momento en que ocurre, desde el punto donde ocurre.
🚚 2. Recepciones sin control contra lo que llegó
Llega el camión del proveedor, se firma el remito y se carga en el sistema lo que dice la factura. Pero la factura decía 50 bultos y bajaron 48. O llegaron 50, pero 10 eran de otro artículo parecido. Ese desvío entra al sistema desde el primer minuto y se arrastra hasta el próximo conteo.
La recepción tiene que controlarse contra la orden de compra y contra lo que efectivamente se cuenta en el piso, no contra el papel del proveedor. Asimismo, conviene que quien recibe no sea quien después carga la factura: dos miradas distintas detectan más.
🗂️ 3. Planillas y depósitos que no se hablan
Cada sucursal tiene su Excel, el depósito central tiene otro y las transferencias entre locales viajan por WhatsApp. Cuando la mercadería sale de un lugar y todavía no llegó al otro, queda en un limbo: no está en ningún stock, o está en los dos al mismo tiempo.
Este error es el que más tiempo hace perder, porque obliga a cruzar planillas a mano para entender dónde está cada cosa. La salida es tener un único registro de stock por depósito, integrado, donde una transferencia descuenta en origen y suma en destino en la misma operación.
🔢 4. Códigos duplicados y unidades que se mezclan
El mismo producto dado de alta dos veces con nombres distintos (“Tornillo 6×40” y “Torn. 6 x 40 mm”). Un artículo que se compra por caja de 12 y se vende por unidad, pero en algún momento alguien cargó cajas donde iban unidades. El resultado es un sobrante en un código y un faltante en otro que, sumados, casi se compensan.
Si en tus conteos aparecen faltantes y sobrantes en productos parecidos, sospechá de este error primero. Se resuelve depurando el maestro de artículos y definiendo factores de conversión fijos entre unidad de compra, de stock y de venta.
📅 5. Contar una sola vez al año
El inventario anual sirve para cerrar el balance, pero llega tarde para entender qué pasó. Si una diferencia se generó en marzo y la descubrís en diciembre, ya no hay forma de rastrear su origen.
Los conteos cíclicos resuelven esto: en lugar de contar todo una vez por año, contás un grupo chico de artículos cada semana, empezando por los de mayor rotación o mayor valor. En consecuencia, las diferencias aparecen cuando todavía están frescas y se pueden explicar.
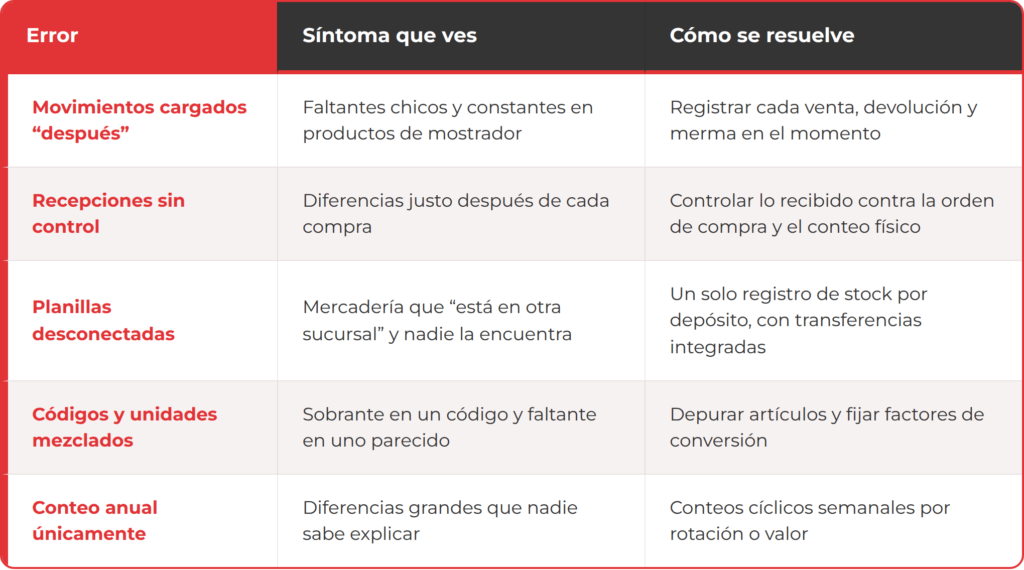
Los 5 errores de stock, de un vistazo
¿Cada cuánto conviene hacer un control de stock?
Lo ideal es combinar un inventario general una vez al año con conteos cíclicos semanales o quincenales. Los artículos de alta rotación o alto valor se cuentan más seguido; los de baja rotación, cada uno o dos meses. Así nunca dejás pasar más de unas semanas sin saber si un producto cierra.
💡 ¿Qué se esconde en tu depósito?
Antes de cambiar procesos, conviene ponerle número al problema. Cargá algunos productos con lo que dice el sistema, lo que contaste en el depósito y su costo, y el widget ¿Qué se esconde en tu depósito? te muestra cuánta plata hay en juego y qué error es el más probable detrás de tus diferencias.
¿Qué se esconde en tu depósito?
Cargá algunos productos con lo que dice tu sistema y lo que contaste en el depósito. Te mostramos cuánta plata hay en juego y qué error es el más probable detrás de la diferencia.
Paso 1 · Tus productos (de 3 a 10 es ideal)
| Producto | Stock en sistema | Stock contado | Costo unitario ($) |
|---|
Tu diagnóstico está listo
Dejanos tu nombre y tu empresa para verlo.
El error más probable
Dónde está la plata, de mayor a menor
| Producto | Diferencia | Desvío | En pesos |
|---|
Estos errores tienen solución, y empieza por tener todo en un mismo sistema.
Solucionalos ahoraPreguntas frecuentes sobre errores de stock
¿Qué es una diferencia de inventario?
Es la brecha entre la cantidad que figura en el sistema y la que existe físicamente en el depósito. Puede ser un faltante (hay menos de lo registrado) o un sobrante (hay más). Ambos indican que algún movimiento no quedó bien registrado.
¿Cómo se calcula el desvío de stock?
Se resta el stock contado al stock del sistema y se divide por el stock del sistema. Por ejemplo, si el sistema dice 100 y contaste 92, el desvío es del 8%. Multiplicado por el costo unitario, te da cuánto vale esa diferencia en pesos.
¿Un ERP elimina los errores de stock?
Un ERP no reemplaza el control, pero cierra los agujeros por donde se escapan las diferencias. Integra ventas, compras, depósitos y transferencias en un mismo registro, así cada movimiento descuenta o suma en el momento en que pasa. En resumen, deja menos lugar al “lo cargo después”.
Que el próximo susto no sea en el depósito
Los errores de stock no se resuelven con un conteo heroico a fin de año, sino con un circuito donde cada caja que entra, se mueve o sale queda registrada. Con Flexxus, ventas, compras y depósitos trabajan sobre la misma información, para que lo que ves en pantalla sea lo que hay en el estante.
Porque crecer sin límites también es crecer sabiendo exactamente qué tenés.
No te olvides de seguirnos en Instagram 🙂

Comments are closed